週間マーケット展望 2026/11/9
今週の展望
先週の雇用統計をはじめ複数の米労働関連指標を受け、米労働市場の堅調を確認。こうした中、11/10発表の米10月CPIでもインフレの高止まりが意識されることからFRBの12月利上げ観測がドル円の下値支援につながると見込まれます。一方、11/11には利上げを決めた9月日銀金融政策決定会合で反対票を投じたリフレ派の浅田審議委員が講演/会見を行う予定で不安定な株式市場や11/11から参議院で議論される消費税減税関連法案を巡る与野党の攻防も含め、どのような見解を示すか注目されます。日米金利差拡大が意識される展開となれば、200日移動平均線(158円68銭)を回復し9/4以来の159円台回復に至るか注目されます。ただ、不安定なナスダックが一定の落ち着きを取り戻すか米債券市場の反応とともに先週に続き上値の重い展開を継続するか焦点となります。
米中間選挙結果を受け、来年1月以降の米政権の政策運営を巡る政治的停滞やドルの信認低下に対する警戒感を先取りしたドル売りは燻るものの、目先の焦点は英米と比べ景況感で見劣りが明確な欧州経済の下振れがユーロの上値抑制につながると見込まれます。先週末の米雇用統計の予想以上の堅調に続き、11/10発表の米10月CPIでインフレ高止まりを確認すれば10/29の1.1105ドルを下抜け、一段安の下振れに注意が必要です。また、先週11/2以降の下値支持線となっていた日足・転換線(1.1189ドル)を明確に下抜けたことで、この水準を回復できるか、上値メドとして注目されます。一方、ユーロ円は対ドルでの上値の重さに加え、米ナスダックを中心とした主要国株式市場の調整が続くのか、収束に向かうのかをみきわめつつ、日足・転換線/基準線(いずれも176円77銭)を上値抵抗線として10/30安値(175円07銭)を下抜ける一段安に注意が必要です。
通貨毎の展望を確認!
米ドル/円
-
週間予想レンジ156.80 ~ 159.30
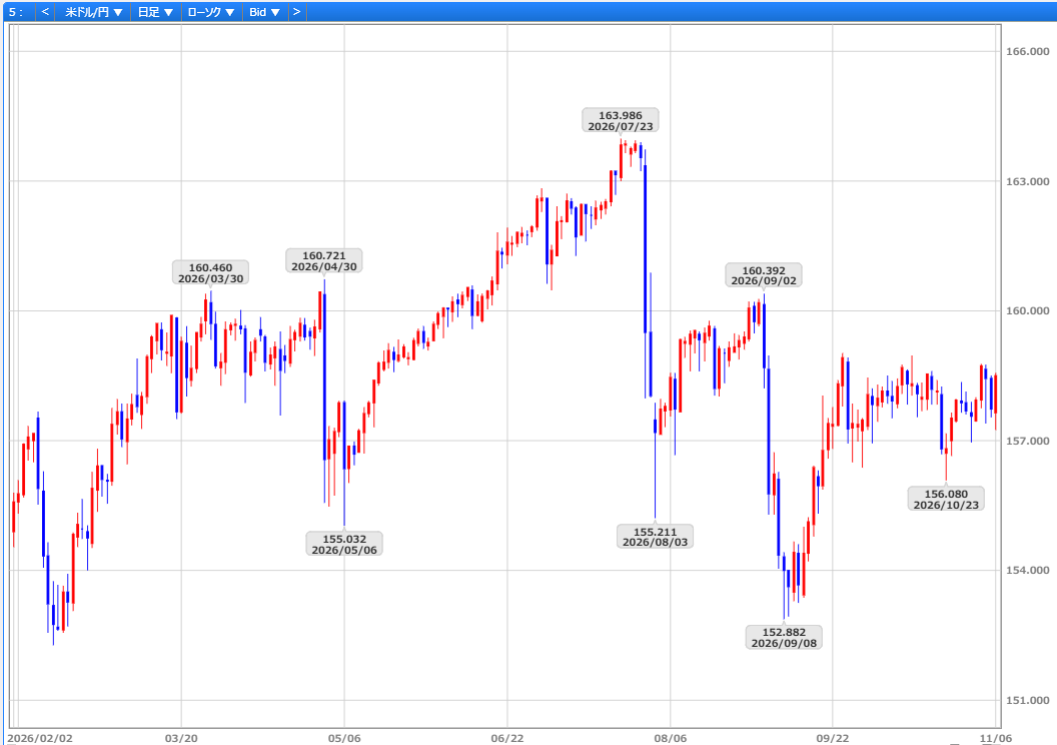
11/2の157円46銭安値に米10月ISM製造業景気指数が予想を上回ったことを受け158円00銭へ上昇したのに続き、11/3発表の米9月JOLTS求人件数が予想以上の改善を示したことを受け158円77銭へ反発。ただ、中間選挙で圧勝した民主党は、データセンター増設について電気料金急騰や冷却用に必要な膨大な水資源などを問題視。今後のAIインフラ投資計画が見直しを迫られる可能性が嫌気され、11/5のSOX指数は12%超の急落したほか、ナスダックは週間で約3.4%下落。さらに、11/6の日経平均寄り付き前の先物が大幅安となったリスク回避を受け157円26銭へ下落。しかし、米雇用統計の予想以上の大幅改善を好感し158円50銭へ反発。また、植田日銀総裁がIMF関連の会合で「適切な金利の調整が必要」とした一方、「多くの課題が残されている」との認識を示したから伸び悩み158円47銭で取引を終えました。
先週の雇用統計をはじめ複数の米労働関連指標を受け、米労働市場の堅調を確認。こうした中、11/10発表の米10月CPIでもインフレの高止まりが意識されることからFRBの12月利上げ観測がドル円の下値支援につながると見込まれます。一方、11/11には利上げを決めた9月日銀金融政策決定会合で反対票を投じたリフレ派の浅田審議委員が講演/会見を行う予定で不安定な株式市場や11/11から参議院で議論される消費税減税関連法案を巡る与野党の攻防も含め、どのような見解を示すか注目されます。日米金利差拡大が意識される展開となれば、200日移動平均線(158円68銭)を回復し9/4以来の159円台回復に至るか注目されます。ただ、不安定なナスダックが一定の落ち着きを取り戻すか米債券市場の反応とともに先週に続き上値の重い展開を継続するか焦点となります。
FX総合分析チャート 日足
ユーロ/円
-
週間予想レンジ174.50 ~ 177.50
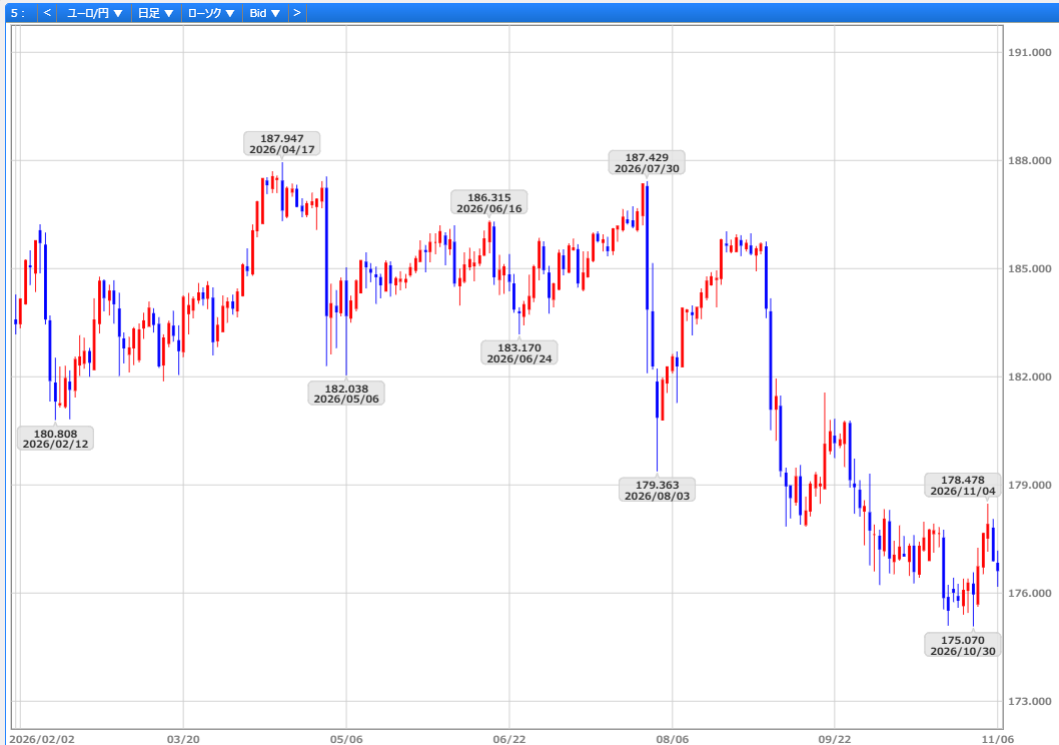
前週末10/30に格付会社フィッチがフランス国債の「A+」の格付見通しを「安定的」から「弱含み」に下方修正した一方、シングルAへの格下げを回避。一旦の悪材料出尽くしを背景にユーロドルは11/2の1.1155ドルから1.1237ドルへ反発。さらに11/3の米中間選挙で民主党の圧勝をドル売り要因と捉え、ドル・インデックスが9/30以来の水準へ下落したことから11/4には1.1273ドルへ上伸。ただ、足元の英欧経済の勢いの違いや英中銀の利上げを受けた対ポンドでのユーロ売りに加え、11/6発表の予想比上振れた米雇用統計を受け1.1131ドルへ下落し1.1145ドルで取引を終えました。一方、ユーロ円は11/2の175円65銭を安値に11/4にかけてのユーロドル上昇とともに178円48銭まで反発。しかし、11/5のNY株式市場の大幅安に続く、11/6の日経平均株価やドイツDAX指数の大幅安に加え、米雇用統計を受けた対ドルでの下落に伴い176円16銭へ反落し176円63銭で取引を終えました。
米中間選挙結果を受け、来年1月以降の米政権の政策運営を巡る政治的停滞やドルの信認低下に対する警戒感を先取りしたドル売りは燻るものの、目先の焦点は英米と比べ景況感で見劣りが明確な欧州経済の下振れがユーロの上値抑制につながると見込まれます。先週末の米雇用統計の予想以上の堅調に続き、11/10発表の米10月CPIでインフレ高止まりを確認すれば10/29の1.1105ドルを下抜け、一段安の下振れに注意が必要です。また、先週11/2以降の下値支持線となっていた日足・転換線(1.1189ドル)を明確に下抜けたことで、この水準を回復できるか、上値メドとして注目されます。一方、ユーロ円は対ドルでの上値の重さに加え、米ナスダックを中心とした主要国株式市場の調整が続くのか、収束に向かうのかをみきわめつつ、日足・転換線/基準線(いずれも176円77銭)を上値抵抗線として10/30安値(175円07銭)を下抜ける一段安に注意が必要です。
FX総合分析チャート 日足
ポンド/円
-
週間予想レンジ210.50 ~ 213.50
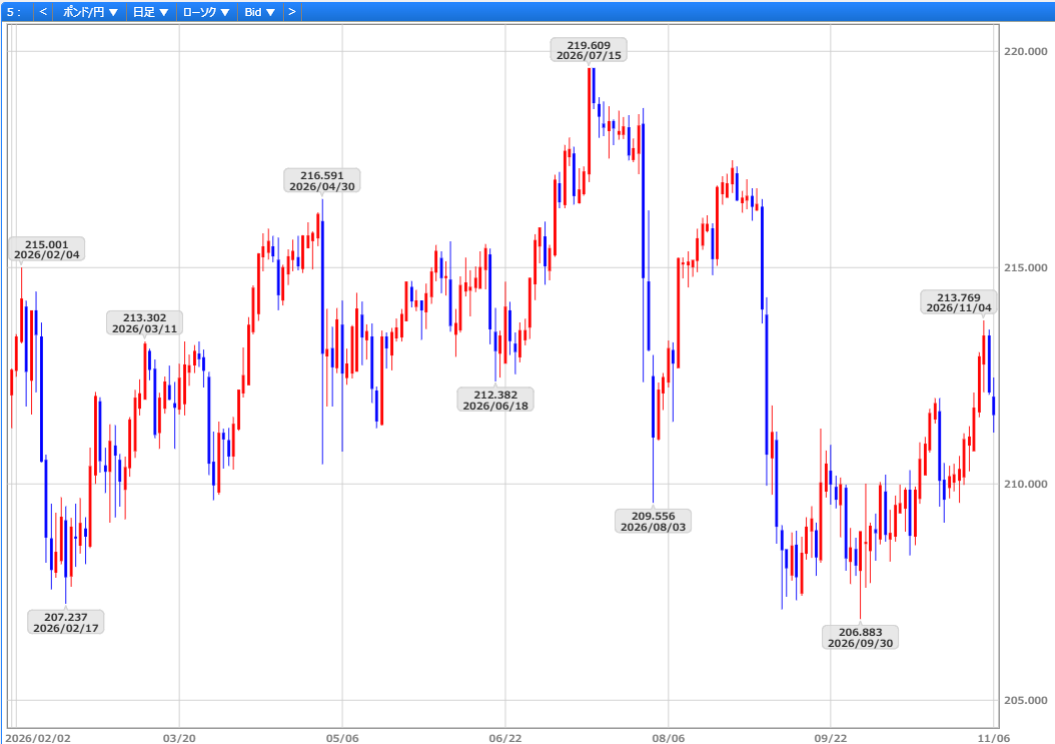
ポンドドルは11/2の1.3379ドルを安値に11/3の米中間選挙で民主党が議会上下両院で多数派を獲得、トランプ政治の終わりの始まりが意識されたことをドル売り要因と捉え、ドル・インデックスが9/30以来の水準へ下落したことから11/4には9/15以来の1.3503ドルへ上伸。また、11/5 の英中銀政策委員会で利上げを決めたものの、エネルギー価格の上昇を背景にしたインフレが賃金上昇率などに広がり英経済の堅調を支えるか見極める必要性とともに更なる利上げについて政策委員の中で見解が分かれていること、節目の1.3500ドルを回復した達成感に加え、11/6発表の米10月雇用統計の予想以上の上振れや世界的な主要株価指数の調整によるリスク回避のドル買いを背景に1.3343ドルへ反落し1.3353ドルで取引を終えました。また、ポンド円は11/2の210円79銭を安値に対ドルでの上昇に伴い11/4にかけて9/3以来の高値となる213円77銭へ上伸。しかし、11/6にかけて世界的株安の影響から211円19銭へ下落し211円70銭で取引を終えました。
今週のポンドドルは11/10発表の米10月CPIの結果や11/12発表の英7-9月期GDPに対する反応が方向性を左右すると見込まれます。米CPIは高止まりが予想されFRBの12月利上げ観測を高める可能性があるものの、AI関連株を中心にナスダックなどNY株式市場の調整が続くことも想定されドルの上値抑制につながるかもしれません。また、英GDPは4-6月期の前期比+0.5%から大幅な低下とならなければポンドの堅調が持続すると予想。こうした中、日足・基準線(1.3320ドル)を下値支持線として再び転換線(1.3387ドル)、さらに雲の上限(1.3428ドル)を回復するか注目されます。一方、ポンド円は基準線(210円74銭)を下値支持線として転換線(211円67銭)や雲の上限(212円78銭)を回復するか、米CPIに対するドル円の反応と合わせて注目されます。
FX総合分析チャート 日足
豪ドル/円
-
週間予想レンジ107.80 ~ 110.00
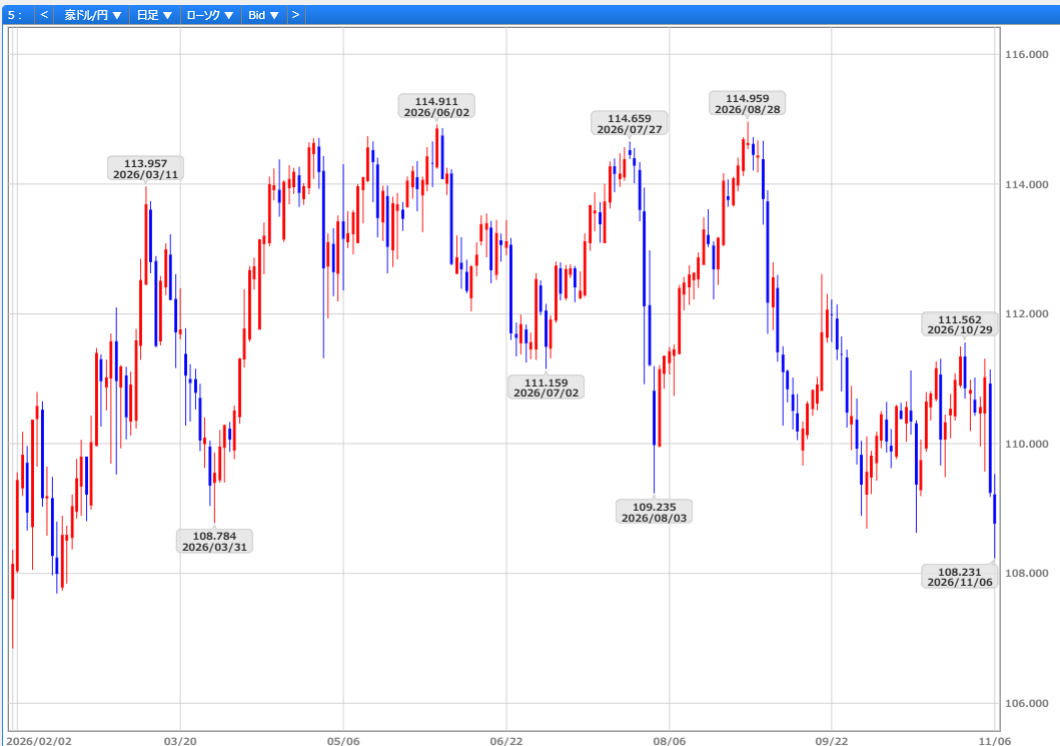
11/2の111円02銭を高値に11/3の豪中銀政策理事会で0.25%の利上げを決めたものの、賛成6名、据え置き3名と分れたほか、前回まで声明文に記載されていた「必要なら更なる利上げ」との文言が削除されたことで109円96銭へ下落。ただ、11/3の米中間選挙でのトランプ大統領率いる共和党の大敗をドル売りと捉え対ドルでの上昇とともに110円30銭へ反発。しかし、11/5のナスダックも大幅安となった影響から11/6の日経平均株価の大幅安も嫌気され108円24銭へ下落。その後発表の米10月雇用統計の上振れを受けた反発も豪ドルの対ドルでの下落から上値もかぎられ108円80銭で取引を終えました。
先週の豪中銀政策理事会を経て市場での追加利上げ観測が後退、豪中銀は政策金利を当面据え置くとの見通しから上値の重い展開が続く可能性があります。そのため、11/10発表の11月消費者信頼感指数や10月景況感指数への反応も限定的に留まると見込まれる一方、同日発表の米10月CPIを受けたFRBの12月利上げ観測が対ドルでの下落につながることも見込まれます。そのため、日足・転換線/基準線(いずれも109円90銭)を上値抵抗線として今年2月以来の108円割れを目指す一段安に注意が必要です。また、ナスダックを中心に各国主要株価指数の調整が一段と進むのか、こうした点を踏まえたリスク回避の動きが強まるか合わせて注目されます。
FX総合分析チャート 日足
南アフリカランド/円
-
週間予想レンジ9.35 ~ 9.75
11/2の9円40銭を安値に11/2-3に発表された米10月ISM製造業景気指数や9月JOLTS求人件数の予想比上振れを受けたドル円の158円77銭への上昇とともに反発。また、11/3の米中間選挙で民主党が勝利し、中東情勢の悪化懸念が緩和するとともに、原油先物価格の下落も好感。加えて、南ア主要輸出品である金やプラチナ先物価格の上昇のほか、11/4の地方選挙で親ビジネス志向の経済政策を主張するDA(民主同盟)の好調が伝えられ、休場明け11/5の南ア全株指数が3.67%高と上昇したことが好感され9円67銭へ上伸。ただ、11/6の米10月雇用統計の上振れを受けた対ドルでの下落が上値抑制につながり9円58銭で取引を終えました。
11/10発表の南ア7-9月期失業率は32-33%台と高止まりが続くと見込まれること、同日発表の米10月CPIもインフレの高止まりを確認すると見込まれ、FRBの12月利上げ観測が高まることが予想されます。加えて、先週、米通商代表部(USTR)は2027年1/1付けで南アをアフリカ成長機会法(AGOA)から除外する方針を通知しており、農業や自動車製造をはじめとする主要産業が対米無関税アクセスを失うこととなり、中期的な景気下押し圧力への思惑も上値を抑制する可能性があります。そのため、右肩下がりの日足・雲の下限(11/9時点:9円62銭)を上値抵抗線として上値の重い展開が見込まれ、米CPIの結果次第では再度11/2の9円40銭を試す下押しに注意が必要です。
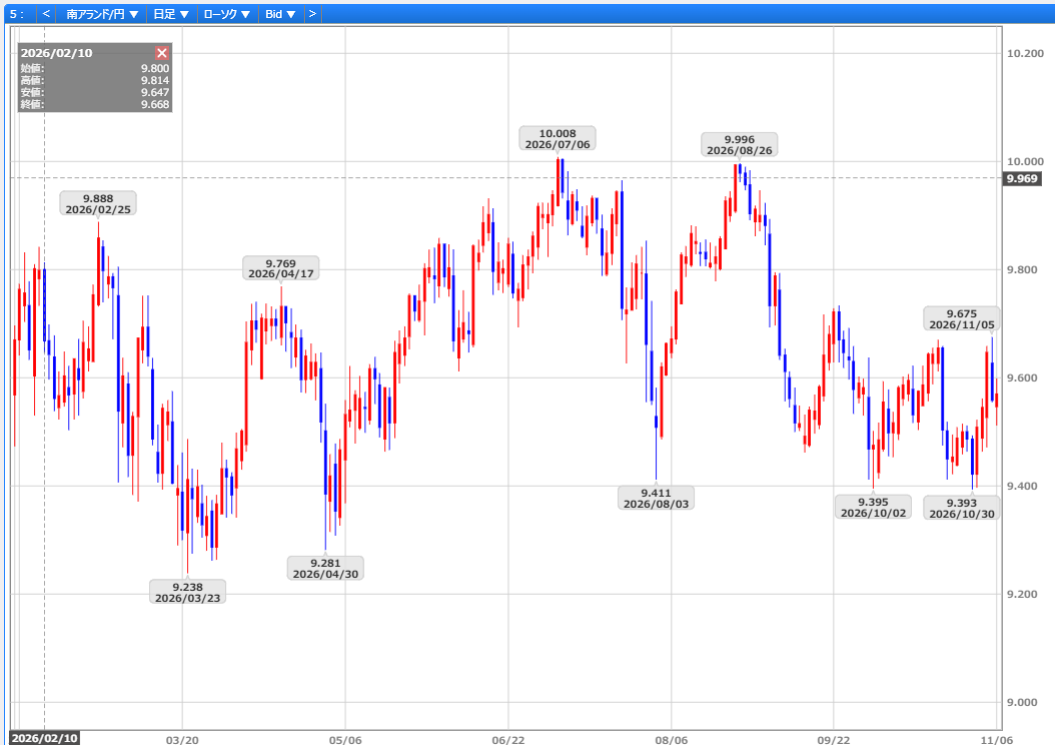
FX総合分析チャート 日足
提供:SBIリクイディティ・マーケット社
ご注意事項
- お客さまは、当社WEBサイトに表示されている情報をお客さま自身のためにのみご利用するものとし、第三者への提供、再配信を行うこと、独自に加工すること、 複写もしくは加工したものを第三者に譲渡または使用させることはできません。情報の内容については万全を期しておりますが、その内容を保証するものではありません。 また、これらの情報によって生じたいかなる損害についても、当社および本情報提供者は一切の責任を負いません。
- 当社WEBサイトに表示されている事項は、投資一般に関する情報の提供を目的としたものであり、勧誘を目的としたものではありません。投資にあたっての最終判断はお客さまご自身でお願いします。