

- 出所:ブルームバーグ、J.P.モルガン・アセット・マネジメント、円ベース。 2026年5月29日時点
- *JPMアジア株・アクティブ・オープンは同ファンドの分配金再投資基準価額に基づき記載。基準価額は、信託報酬控除後です。分配金再投資基準価額は、税引前の分配金を分配時にファンドへ再投資したとみなして算出したものです。期間:1998年11月30日~2026年5月29日。
上記は過去の実績であり、将来の成果を保証するものではありません。
今も昔も高い成長率で注目を集め、
経済規模で欧米と肩を並べる程度まで拡大したアジア。
一方で、経済を押し上げる“成長の軸”は、
時代とともに移り変わってきました。
世界の名目GDPにおけるアジアの割合
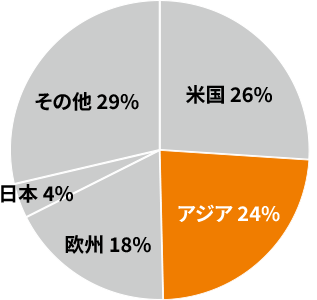
※アジアはIMF分類「Emerging and Developing Asia」を使用、欧州はIMF分類「European Union」を使用
出所:IMF World Economic Outlook 2026 April、時点:2025年
比率は数値を四捨五入しているため、合計が100%にならない場合があります。

時代の潮流を捉えたボトムアップの投資アプローチ
時代ごとの主要産業を見極め、
業種配分を自由に調整しながら、
最適な投資機会の提供を目指す


❶世界を牽引する技術開発力
アジア株式市場で際立つ
テクノロジー関連企業
- ●アジアのテクノロジー関連企業は、ハードウェア・ソフトウェアともに設備投資を行っています。
- ●半導体製造においては、アジア(除く日本)が世界全体の約60%を占めています。
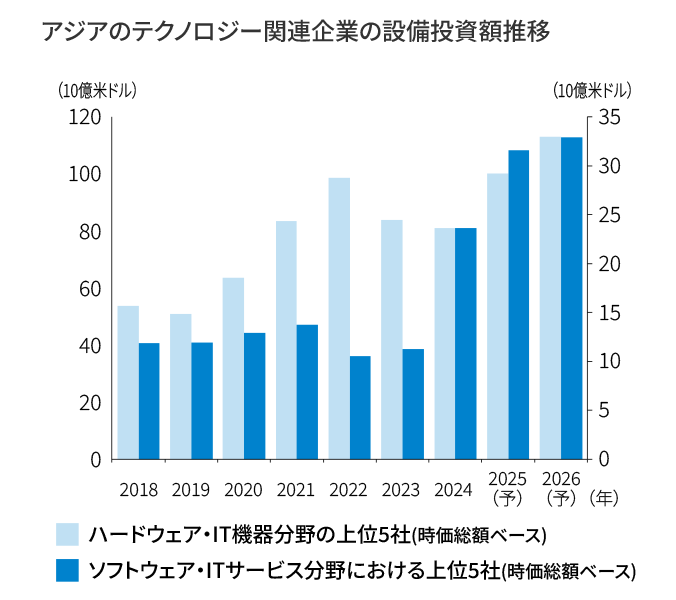
出所:Factset、MSCI、J.P.モルガン・アセット・マネジメント 2025年と2026年は予想ベースです。 2025年10月末時点。
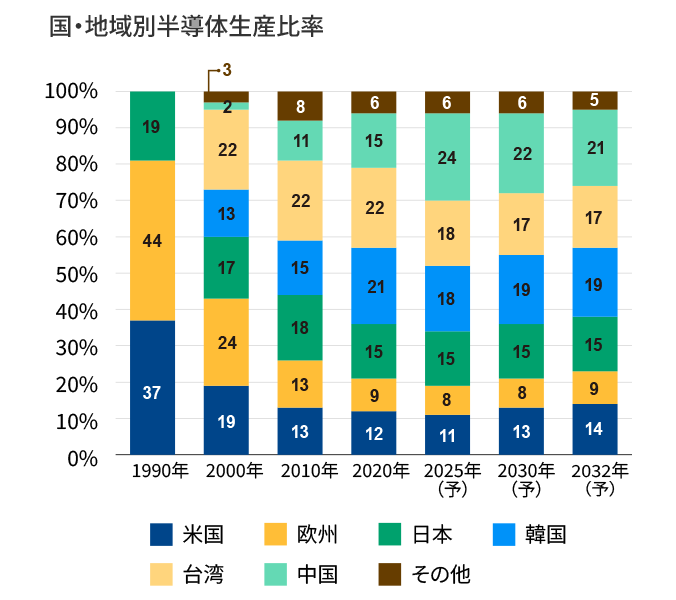
(左グラフ)出所:Factset、MSCI、J.P.モルガン・アセット・マネジメント。 2025年と2026年は予想ベースです。 2025年10月末時点。
(右グラフ)出所:VLSI Research Projection, SEMI May 2024 update, BCG analysis。生産能力が5kwpm未満、またはウエハーサイズが8インチ未満のものは集計の対象外としています。「その他」は、イスラエル、シンガポールやその他の国・地域を示します。 2025年以降は予想ベースです。予想は現在のデータおよび将来の経済状況に関する仮定に基づいています。実際の結果は、経済や市場、その他の状況の変化により大きく異なる場合があります。上記はBCG及びSIA(Semiconductor Industry Association)が2024年5月に公表したレポートを参考にJ.P.モルガン・アセット・マネジメントが作成したものです。2026年8月末時点。
(右グラフ)出所:VLSI Research Projection, SEMI May 2024 update, BCG analysis。生産能力が5kwpm未満、またはウエハーサイズが8インチ未満のものは集計の対象外としています。「その他」は、イスラエル、シンガポールやその他の国・地域を示します。 2025年以降は予想ベースです。予想は現在のデータおよび将来の経済状況に関する仮定に基づいています。実際の結果は、経済や市場、その他の状況の変化により大きく異なる場合があります。上記はBCG及びSIA(Semiconductor Industry Association)が2024年5月に公表したレポートを参考にJ.P.モルガン・アセット・マネジメントが作成したものです。2026年8月末時点。
出所:VLSI Research Projection, SEMI May 2024 update, BCG analysis。生産能力が5kwpm未満、またはウエハーサイズが8インチ未満のものは集計の対象外としています。「その他」は、イスラエル、シンガポールやその他の国・地域を示します。 2025年以降は予想ベースです。予想は現在のデータおよび将来の経済状況に関する仮定に基づいています。実際の結果は、経済や市場、その他の状況の変化により大きく異なる場合があります。上記はBCG及びSIA(Semiconductor Industry Association)が2024年5月に公表したレポートを参考にJ.P.モルガン・アセット・マネジメントが作成したものです。2026年8月末時点。

出所:ブルームバーグ、J.P.モルガン・アセット・マネジメント、デルタ電子ホームページ。 国・地域についてはMSCI分類、業種についてはGICS分類に基づき分類していますが、J.P.モルガン・アセット・マネジメントの判断に基づき分類したものが一部含まれる場合があります。上記銘柄はJ.P.モルガン・アセット・マネジメントが独自の判断で抽出したものです。上記は個別銘柄の推奨を目的として示したものではなく、当該銘柄の株価の上昇およびファンドへの組入れを保証するものではありません。投資銘柄の中には、同期間の株価騰落率がマイナスになったものが含まれる場合があります。写真はイメージです。
❷中国が進める半導体の国産化政策
中国の半導体国産化の流れ:
世界の製造業の中でも最も
高度な分野での成功を目指す
- ●J.P.モルガン・アセット・マネジメントでは、2035年までに中国の半導体生産の約90%が中国国内生産になると予想しています。
- ●主要な製造工程においても、中国の半導体の国産化率が急速に上昇しています。
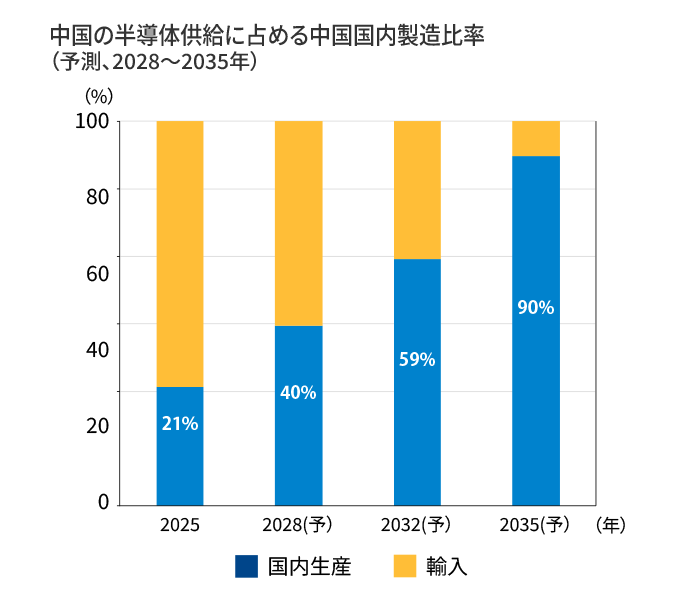
出所:J.P.モルガン・アセット・マネジメント、2026年1月30日時点。
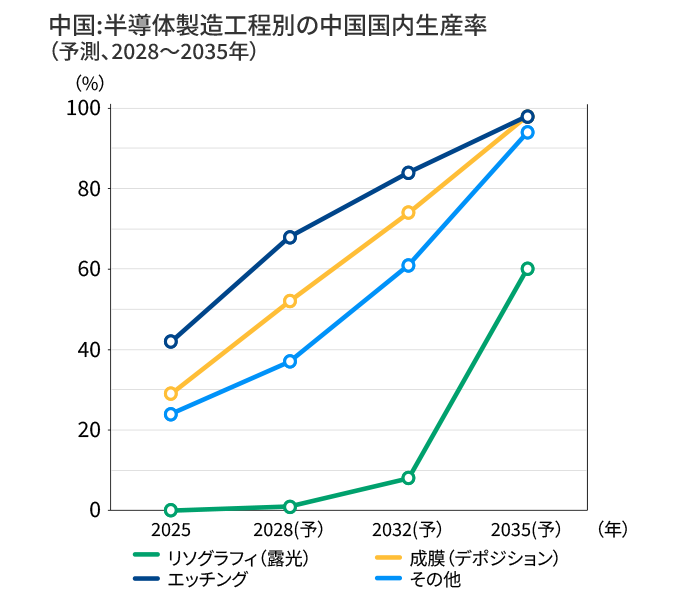
出所:J.P.モルガン・アセット・マネジメント、2026年1月30日時点。リソグラフィ(露光):半導体製造で、シリコンウェハー上にパターンを転写する工程。通常、光を用いて回路形状(回路パターン)を形成する。成膜(デポジション):ウェハー表面に材料の薄膜を付加し、半導体デバイスを構成する各部品を形成する技術。エッチング:半導体製造で、ウェハー表面の材料を選択的に除去する工程。

出所:ブルームバーグ、J.P.モルガン・アセット・マネジメント、北京華峰測控技術ホームページ。国・地域についてはMSCI分類、業種についてはGICS分類に基づき分類していますが、J.P.モルガン・アセット・マネジメントの判断に基づき分類したものが一部含まれる場合があります。上記銘柄はJ.P.モルガン・アセット・マネジメントが独自の判断で抽出したものです。上記は個別銘柄の推奨を目的として示したものではなく、当該銘柄の株価の上昇およびファンドへの組入れを保証するものではありません。投資銘柄の中には、同期間の株価騰落率がマイナスになったものが含まれる場合があります。写真はイメージです。
❸コーポレート・ガバナンス改革
コーポレート・ガバナンス改革の進展
- ●日本に続き、韓国・中国でも企業価値向上に向けた政策対応が進展しています。
- ●中長期的な株主還元リターンの拡大が期待されます。
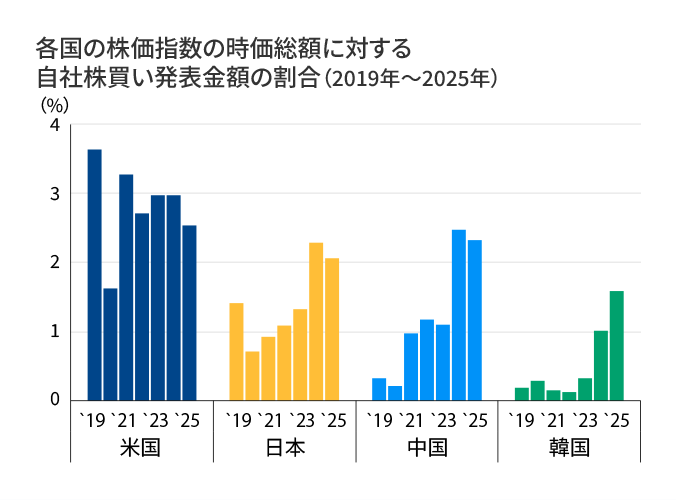
出所:J.P.モルガン・アセット・マネジメント、使用した指数は次のとおりです。「米国」:S&P 500 Index、「日本」:MSCI Japan Index、「中国」(左グラフ):MSCI China All Shares Index、 「中国」(右グラフ):MSCI China Index、 「韓国」:MSCI Korea Index。
出所:S&P Dow Jones Indices LLC、MSCI、FactSet、Bloomberg Finance L.P.、J.P. Morgan Asset Management。 時価総額は各年の前年末時点を使用。データは2026年3月31日時点で取得可能な最新のものを掲載しています。
出所:S&P Dow Jones Indices LLC、MSCI、FactSet、Bloomberg Finance L.P.、J.P. Morgan Asset Management。 時価総額は各年の前年末時点を使用。データは2026年3月31日時点で取得可能な最新のものを掲載しています。
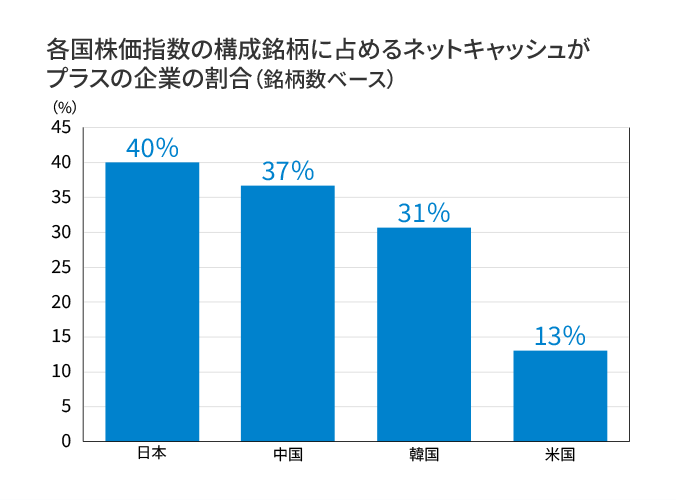
出所:J.P.モルガン・アセット・マネジメント、使用した指数は次のとおりです。「米国」:S&P 500 Index、「日本」:MSCI Japan Index、「中国」(左グラフ):MSCI China All Shares Index、 「中国」(右グラフ):MSCI China Index、 「韓国」:MSCI Korea Index。
(左グラフ)出所:S&P Dow Jones Indices LLC、MSCI、FactSet、Bloomberg Finance L.P.、J.P. Morgan Asset Management。 時価総額は各年の前年末時点を使用。データは2026年3月31日時点で取得可能な最新のものを掲載しています。
(右グラフ)出所:FactSet, Standard & Poor’s、ネットキャッシュは、企業の総現金保有額から総負債を差し引いて算出しています。2025年9月末時点。
(左グラフ)出所:S&P Dow Jones Indices LLC、MSCI、FactSet、Bloomberg Finance L.P.、J.P. Morgan Asset Management。 時価総額は各年の前年末時点を使用。データは2026年3月31日時点で取得可能な最新のものを掲載しています。
(右グラフ)出所:FactSet, Standard & Poor’s、ネットキャッシュは、企業の総現金保有額から総負債を差し引いて算出しています。2025年9月末時点。
出所:J.P.モルガン・アセット・マネジメント、使用した指数は次のとおり;「米国」:S&P 500 Index、「日本」:MSCI Japan Index、「中国」(左グラフ):MSCI China All Shares Index、 「中国」(右グラフ):MSCI China Index、 「韓国」:MSCI Korea Index。
出所:FactSet, Standard & Poor’s、ネットキャッシュは、企業の総現金保有額から総負債を差し引いて算出しています。2025年9月末時点。
出所:FactSet, Standard & Poor’s、ネットキャッシュは、企業の総現金保有額から総負債を差し引いて算出しています。2025年9月末時点。
韓国の事例:「コリア・ディスカウント」とは?
- ● 韓国株が相対的に低く評価されていることを示す言葉。
- ● 主な要因は以下の3点。
- ① ROE(資本利益率)が他の主要国に比べ低い
- ② 配当性向が低い
- ③ 企業統治や支配構造に課題
上記の意見、見解は作成時点でのJ.P.モルガン・アセット・マネジメントグループの意見であり、記載内容は作成時点で正確と判断されるものを使用しておりますが、その正確性を保証するものではありません。2026年8月末時点。
コーポレート・ガバナンス改善に向けた取り組み
2024年2月
企業バリューアップ・
プログラム
企業バリューアップ・
プログラム
- ● 韓国政府が発表したプログラム
- ① 自発的な企業価値向上の促進 ……… 現状分析、目標策定、投資家との対話…………… 現状分析、目標策定、投資家との対話
- ② 企業価値の高い企業への投資促進 ……… 韓国バリューアップ指数の創設……… 韓国バリューアップ指数の創設
- ③ バリューアップ支援体系の構築 ……… 韓国取引所に専任部署を新設………… 韓国取引所に専任部署を新設
2025年6月
李氏が大統領に
就任
李氏が大統領に
就任
- 企業統治改革と株式市場のリターン改善を重点政策として推進。
2025年7月
商法改正
商法改正
- ● 取締役の責務を「株主」まで拡大
- ● 電子株主総会を義務化
- ● 監査委員選任時の大株主議決権*を3%に制限
- *筆頭株主(最大株主)とその特別関係者の持ち株を合算した議決権

出所:ブルームバーグ、J.P.モルガン・アセット・マネジメント、キウム証券ホームページ。国・地域についてはMSCI分類、業種についてはGICS分類に基づき分類していますが、J.P.モルガン・アセット・マネジメントの判断に基づき分類したものが一部含まれる場合があります。上記銘柄はJ.P.モルガン・アセット・マネジメントが独自の判断で抽出したものです。上記は個別銘柄の推奨を目的として示したものではなく、当該銘柄の株価の上昇およびファンドへの組入れを保証するものではありません。投資銘柄の中には、同期間の株価騰落率がマイナスになったものが含まれる場合があります。写真はイメージです。
- ● お申込みにあたっては、投資信託説明書(交付目論見書)および「目論見書補完書面」等を一体として販売会社よりお渡ししますので、必ず内容をご確認の上、ご自身でご判断ください。
- ● 投資信託は値動きのある有価証券等に投資しますので、基準価額は変動します。したがって、投資者のみなさまの投資元本が保証されているものではなく、投資元本を割り込むことがあります。
- ● 運用により信託財産に生じた損益はすべて投資者のみなさまに帰属します。
- ● 投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客さまが実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。
- ● 投資信託は預金や保険契約ではなく、預金保険機構、保険契約者保護機構の保護の対象ではありません。また証券会社以外でご購入された場合は、投資者保護基金の対象にはなりません。
- ● 投資信託のお取引に関しては、金融商品取引法第37条の6の規定(いわゆるクーリングオフ)の適用はありません。
- ● 当ページは、JPモルガンセット・マネジメント株式会社が信頼できると判断した情報をもとに作成しておりますが、その正確性・完全性を保証するものではありません。
- ● 運用実績および市場環境の分析等の記載内容は過去の実績および将来の予測であり、将来の運用成果および市場環境等を示唆・保証するものではありません。また、将来の市場環境の変動等により、運用方針が変更される場合があります。
- ● 当ページに指数・統計資料等が記載される場合、それらの知的所有権、その他の一切の権利は、その発行者および許諾者に帰属します。
- ● 当ページの記載内容は作成時点のものであり、今後予告なく変更される場合があります。